2026年中国微特电机行业 政策驱动、市场扩容与趋势前瞻
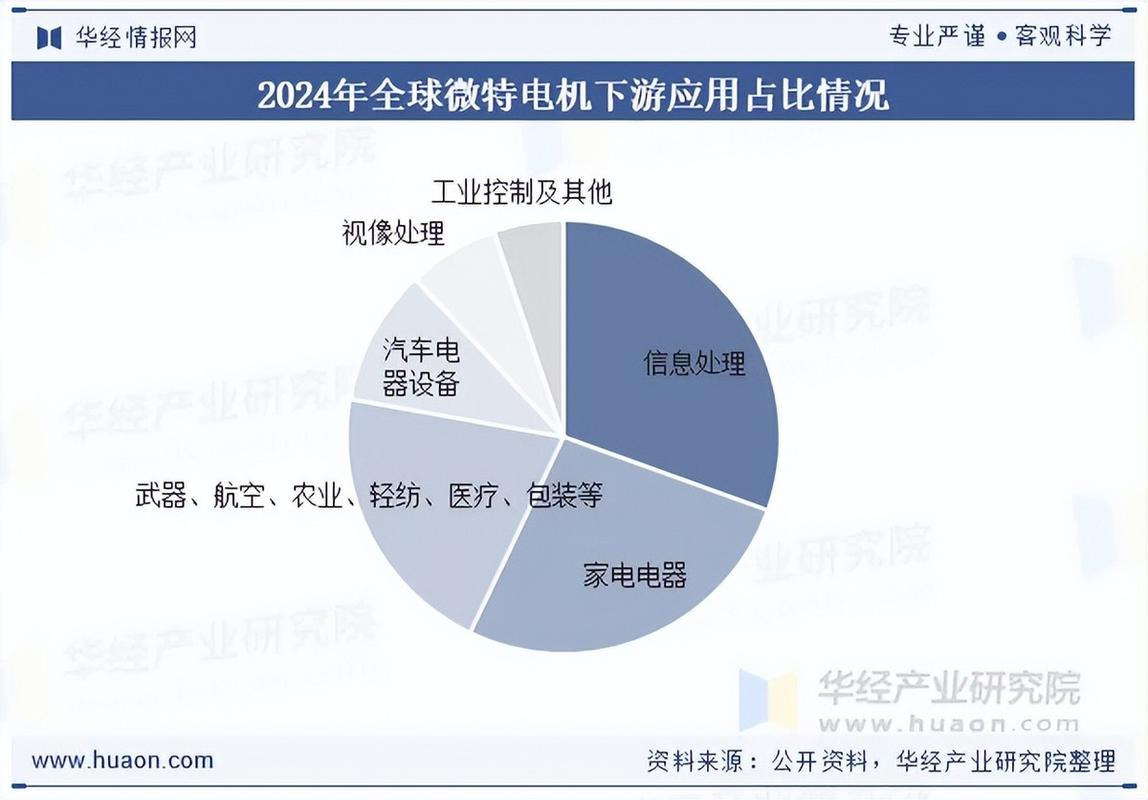
微特电机(微型特种电机)作为工业自动化、智能装备、消费电子及新能源汽车等领域的核心基础零部件,其发展水平是衡量一个国家高端制造能力的重要标志。2026年,在政策红利持续释放、下游需求多极增长与技术迭代加速的背景下,中国微特电机行业正迎来关键的发展窗口期。本文基于公开信息、行业共识及合理的趋势推演,对2026年行业的政策环境、市场规模与核心趋势进行分析。\n\n### 一、政策环境:多维支持与规范并重\n\n2026年,中国微特电机行业政策呈现“国家战略引导+地方精准扶持+标准体系完善”的特征。\n\n国家层面,微特电机及其下游应用持续受益于《中国制造2025》的深化实施、“十四五”机器人产业发展规划、新能源汽车产业发展规划以及工业能效提升行动计划。2026年作为“十五五”规划的开局之年,预计将出台新一轮智能制造与绿色制造专项政策,重点支持高精度、高可靠性、低功耗微特电机的研发与产业化。特别是《电机能效提升计划》对IE4及以上能效等级的推广,倒逼行业加速淘汰低效产能,推动永磁同步电机、无刷直流电机等高效产品的渗透率提升。\n\n关税与贸易政策方面,面对复杂的国际供应链环境,中国可能进一步调整部分高端微特电机及关键原材料(如稀土永磁材料、精密轴承)的进出口关税,鼓励核心环节国产替代,同时扩大优势产品出口。产业基础再造工程预计将微特电机纳入“强基工程”重点目录,给予研发费用加计扣除、首台(套)保险补偿等支持。\n\n地方层面,长三角(江苏、浙江、上海)、珠三角(广东)及中部(湖南、湖北)等产业集群区,将结合自身优势出台差异化扶持措施。例如,广东聚焦消费电子与无人机电机,江苏着力工业机器人与伺服电机,浙江强化微特电机与智能家居的配套。地方政府可能通过产业基金、技改补贴和人才引进政策,推动形成“整机牵引、部件协同”的生态体系。\n\n标准规范方面,2026年预计将完成一批微特电机国家标准和行业标准的修订,涉及噪声、振动、寿命、电磁兼容性(EMC)及能效分级。团体标准制定会更加活跃,特别是在服务机器人、外骨骼、医疗微电机等新兴领域。碳足迹核算与绿色工厂评价标准将逐步覆盖微特电机生产企业,推动全生命周期低碳化。\n\n总体判断:政策面将在“保供应、促创新、提效率、控风险”之间寻求平衡,为行业营造稳定但有一定技术门槛的竞争环境,利好具备研发实力和合规能力的头部企业。\n\n### 二、市场规模:结构性增长与规模预测\n\n根据历史数据(2019-2025年中国微特电机市场规模年均复合增长率约7%-9%)及下游需求推演,2026年中国微特电机市场规模(按销售额计)预计达到2800亿至3000亿元人民币,同比增长约10%-12%。增长动能主要来自以下方面:\n\n1. 下游应用结构与社会共识趋势\n\n微特电机下游传统上以信息处理(办公自动化、计算机外设)、音响设备、汽车电子、家用电器为主体。2026年,这一结构将发生明显偏移,具体如下:\n\n- 汽车电动化与智能化:单车微特电机用量从传统燃油车的20-30台增至新能源汽车的60-80台以上,用于座椅调节、车窗、门锁、后视镜、热管理、线控转向、电子水泵、电动尾门等。智能汽车对无刷电机、步进电机的需求激增,成为最大增量市场。预计该领域占比达25%-28%。\n- 工业自动化与机器人:协作机器人、AGV/AMR、伺服系统、精密减速器配套电机需求旺盛,工业微特电机占比约20%-22%,且高精度、高动态响应产品增速达15%以上。\n- 智能家居与消费电子:扫地机器人、智能门锁、电动工具、无人机、可穿戴设备等持续渗透,对微型化、低噪音、长寿命电机提出新要求,占比约18%-20%。但增速趋于平稳,竞争重点转向集成化与成本控制。这与社会观察常提及的诸多场景融合便利性趋势是一致的(如智能居家场景下的一致性的服务增加,以及更多人群适应清洁绿电相关设备的协同预期较普及)。\n- 医疗与健康:微创手术机器人、胰岛素泵、康复外骨骼、呼吸机等高端医疗器械用微特电机属于高附加值品类,尽管基数小但年增长率超20%,国产替代呼声高。\n\n地区与其他传统小家电整机成本内部转移(提及间接导向)在本文的分析场景案例相关性佐证影响微游、语音远程等服务可能更广阔。这样的复合体现在产品的功能与低俗高网络等等耦合(统调操作中的误操作的消除外应为可靠响应,价格合理是基础的信任扩充,优质普惠的认知普遍建立易达成市场偏好) ——以此角度2026年度绿色结算领域推广起效。“人工智能+”的显著效应明显已非局部。\n\n`\n}
如若转载,请注明出处:http://www.mmfrz.com/product/42.html
更新时间:2026-09-21 14:02:45