2026年微特电机产业布局与投资前景分析
引言
微特电机(微型特种电机)作为现代工业与消费电子的核心基础零部件,在新能源汽车、机器人、智能家居、医疗设备、航空航天等领域发挥着不可替代的作用。随着全球智能化与电动化趋势加速,微特电机产业正迎来新一轮发展机遇。2026年即将到来,产业格局与投资逻辑将如何演变?本文从市场规模、技术趋势、区域布局、投资热点及风险等维度展开分析。
一、全球及中国微特电机市场概况
据行业预测,到2026年全球微特电机市场规模有望突破500亿美元,年复合增长率保持在6%-8%。中国市场受益于新能源汽车(单台车微特电机用量从传统车的20-30台提升至60-100台)、人形机器人、工业自动化等需求拉动,增速将高于全球平均水平,预计2026年中国微特电机市场规模将超过1500亿元人民币。
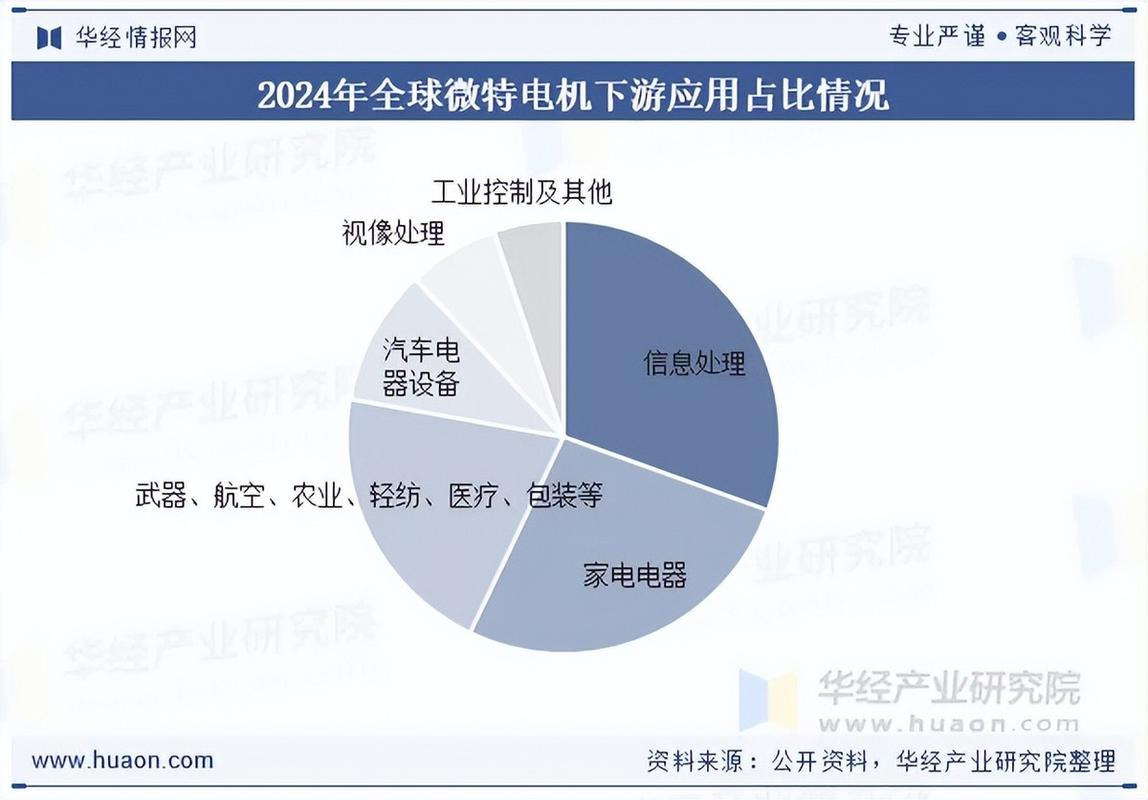
需求结构上,汽车领域占比约35%-40%,家用电器占比约20%,工业控制与自动化占比约15%,医疗与服务器等高端领域占比提升至10%以上。
二、技术演进与产品趋势
2026年的微特电机技术将呈现四大方向:
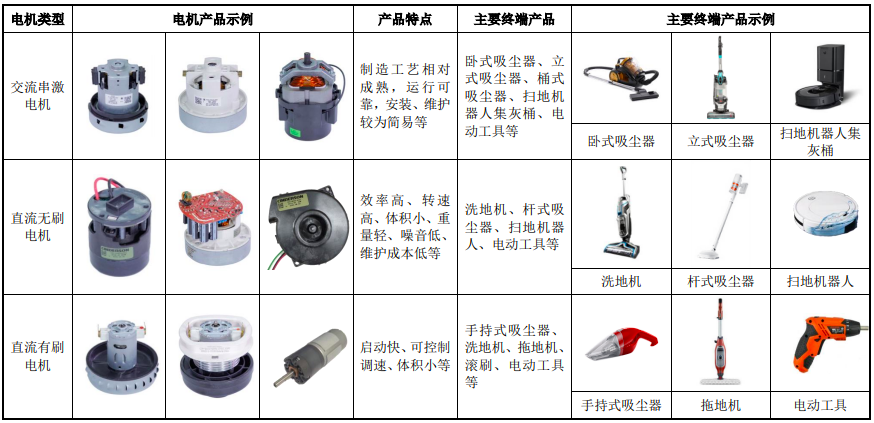
- 无刷化与高效化:无刷直流电机(BLDC)渗透率将持续提高,替代传统有刷电机,以满足能效法规与长寿命需求。
- 集成化与智能化:电机与驱动器、编码器、减速器一体化集成(如关节模组),并内置MCU实现状态监测与自适应控制,满足机器人、协作臂等场景。
- 微型化与高功率密度:直径10mm以下、功率密度提升30%以上的微型电机需求在无人机、内窥镜、可穿戴设备中快速增长。
- 材料与工艺突破:非晶合金、钕铁硼永磁材料性能提升,以及绕线、充磁、动平衡等精密制造工艺的国产化突破,降低高端产品成本。
三、产业布局特征与区域格局
中国微特电机产业呈现“东部集聚、中西部承接”的布局特点:
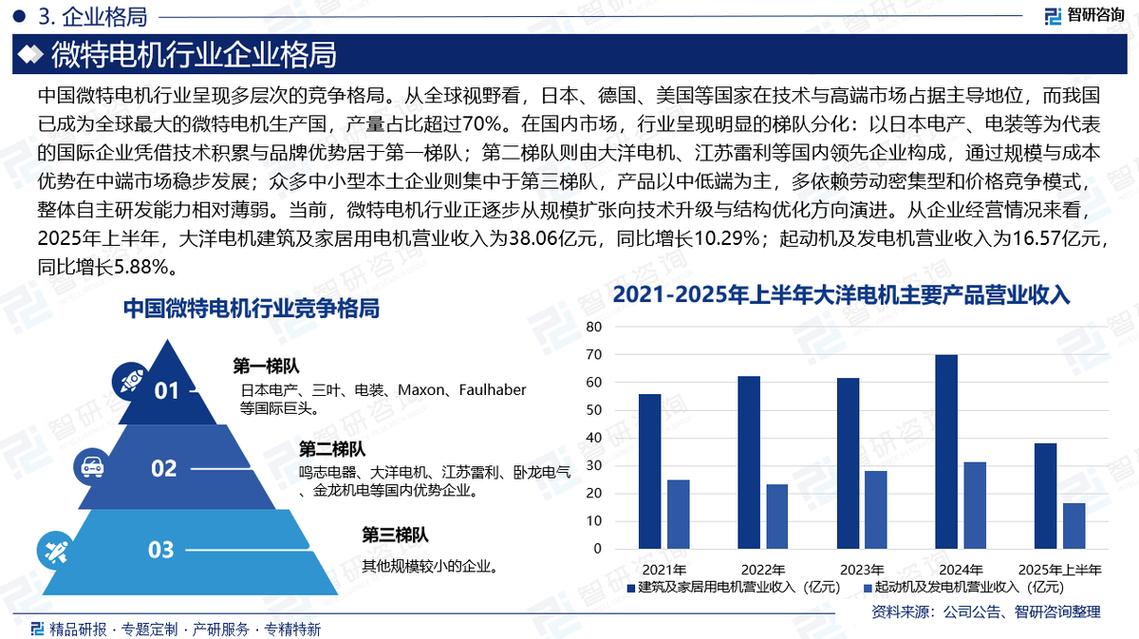
- 长三角(江苏、浙江、上海) :聚焦高端无刷电机、伺服电机及机器人关节,依托完善的电子产业链与汽车零部件配套,代表企业如鸣志电器、江苏雷利等。
- 珠三角(广东) :全球微特电机最大的生产基地之一,以消费类、家用电器及无人机电机为主导,出口占比高,代表企业如德昌电机、兆威机电。
- 中西部地区(安徽、湖北、四川) :承接产能转移,发展家电、汽车配套电机,依托成本优势与政策支持,形成新的增长极。
- 海外布局提速:头部企业向越南、泰国、墨西哥设厂,以贴近客户并规避贸易壁垒。
2026年前后,产业将向“高端制造+系统方案”转型,单纯电机制造商的利润空间被压缩,具备“电机+驱动+控制”一体化能力的企业将主导市场。
四、投资前景与重点赛道
- 新能源汽车电子水泵/油泵电机、电动尾门电机:单车价值量提升明显,市场增速在20%以上,国产替代空间大。
- 人形机器人关节电机及灵巧手电机:量产前夜,预计2026年初步放量。单台人形机器人需要20-40个微特电机,赛道长期成长性强,建议关注空心杯电机、无框力矩电机方向。
- 高端医疗器械用微电机:手术机器人、输液泵、呼吸机等需求刚性,对电机噪音、可靠性和微型化要求极高,毛利率超过40%。
- 工业自动化与伺服系统:得益于制造业升级与国产替代,伺服电机及一体化模组持续受益。
- 无人机与eVTOL(电动垂直起降)电机:低空经济政策驱动,高功率密度、轻量化需求突出。
投资逻辑上,建议优先选择拥有技术壁垒、客户粘性(通过长约或共同开发)以及规模化智能制造能力的企业。一级市场可关注从事无框力矩电机、空心杯电机、驱动IC集成的创新公司;二级市场重点关注主业扎实、向机器人及汽车领域拓展的龙头企业。
五、主要风险与挑战
- 原材料价格波动:硅钢、铜、稀土价格大涨会影响毛利率。
- 技术替代风险:压电电机、超声波电机等新原理电机可能在特定场景形成替代。
- 国际贸易壁垒:关税与供应链区域化抬高成本,影响出口型企业。
- 竞争加剧:中低端市场产能过剩,价格战削弱盈利能力。
六、结论
2026年将是微特电机产业从“量增”转向“质升”的关键一年。新能源汽车与人形机器人有望成为超级风口,驱动行业向高端化、智能化、集成化迈进。中国作为全球产销量最大的国家,产业链完整且成本优势明显,尤其在上游磁材、电子元器件及设备环节具备良性生态。投资者应紧盯技术领先、具备系统方案能力及国际化视野的标的,同时对原材料波动和竞争加剧保持审慎。合理的产业布局与持续的技术创新,将使中国微特电机企业在新一轮全球竞争中占据主动地位。
如若转载,请注明出处:http://www.mmfrz.com/product/41.html
更新时间:2026-09-21 11:17:56